
Bản Tin Xuất Nhập Khẩu Tuần:
Đòn Bẩy FTA & Chiến Lược Thực Chiến
Cập nhật lộ trình thuế quan EVFTA, CPTPP và giải pháp tối ưu Quy tắc xuất xứ dành cho SME.
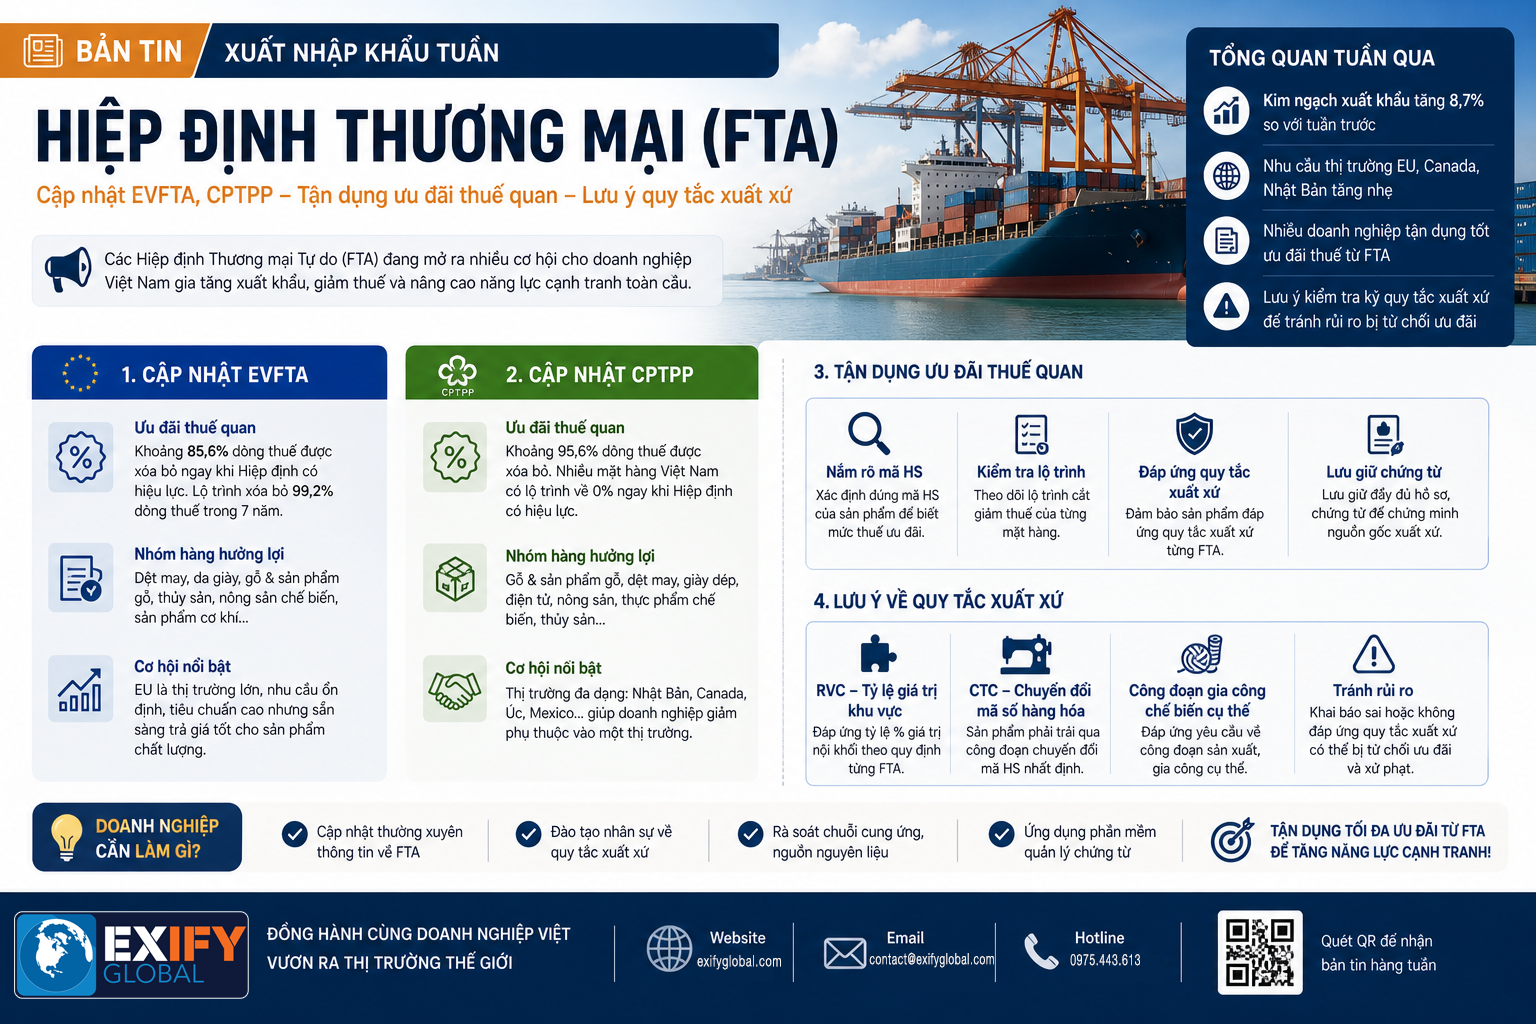
Tuần này, trọng tâm thương mại toàn cầu đổ dồn vào việc khai thác chiều sâu các hiệp định thế hệ mới. EVFTA bước vào giai đoạn cắt giảm thuế quan sâu cho các mặt hàng nông sản và dệt may, trong khi CPTPP tiếp tục mở rộng dư địa tại các thị trường Mỹ Latinh. Để không bị loại khỏi cuộc chơi, doanh nghiệp cần chuyển dịch từ "biết về FTA" sang "làm chủ quy tắc xuất xứ (ROO)". Việc thấu hiểu sự khác biệt giữa tiêu chí CTSH (Chuyển đổi mã số hàng hóa) và RVC (Hàm lượng giá trị khu vực) là chìa khóa để hưởng thuế 0% một cách bền vững.

Giải đáp thắc mắc (FAQ)
1. Nếu sản phẩm của tôi có 30% nguyên liệu từ Trung Quốc, có được hưởng ưu đãi EVFTA không?
Có thể, nếu sản phẩm đáp ứng được tiêu chí "Chuyển đổi mã số hàng hóa" (CTH) hoặc hàm lượng giá trị ngoài khối không vượt quá ngưỡng quy định trong PSR của dòng thuế đó. Bạn cần kiểm tra cụ thể bảng PSR của EVFTA.
2. Tôi có thể dùng C/O mẫu D để xuất sang EU không?
Không. C/O mẫu D chỉ dùng cho nội khối ASEAN (ATIGA). Để xuất sang EU theo EVFTA, bạn cần dùng C/O mẫu EUR.1 hoặc thực hiện tự chứng nhận xuất xứ (REX).
3. Làm sao để biết mã HS Code của khách hàng yêu cầu có khớp với hải quan Việt Nam?
6 số đầu của mã HS là quy chuẩn quốc tế (WCO). 2 hoặc 4 số sau tùy thuộc vào quốc gia. Hãy yêu cầu khách hàng cung cấp mã HS tại nước họ (Import HS Code) để đối chiếu và tư vấn ngược lại nếu có sự sai lệch về mô tả hàng hóa.